
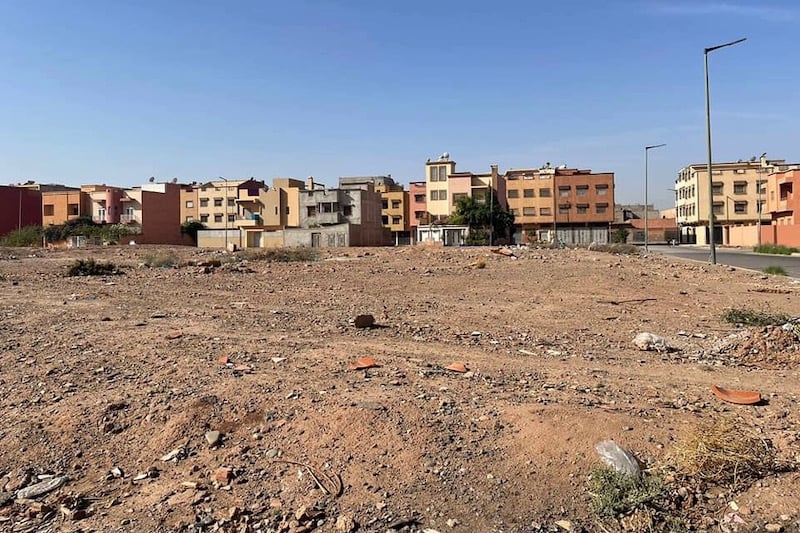
أثار فرض الضريبة على الأراضي غير المبنية بمدينة طنجة والجماعات المجاورة جدلاً في أوساط عدد من ملاك العقارات، بعدما وجدوا أنفسهم مطالبين بأداء مبالغ مالية مهمة عن أراضٍ تقع في مناطق غير مسموح فيها بالبناء، أو خارج المجالات المشمولة بوثائق التعمير.
وحسب معطيات متداولة في هذا الملف، فإن عدداً من المتضررين، من بينهم فلاحون، توصلوا بمطالبات ضريبية وصلت قيمتها في بعض الحالات إلى ملايين الدراهم، رغم أن العقارات المعنية لا تتوفر على إمكانية الاستغلال العمراني، بسبب طبيعتها الفلاحية أو وقوعها خارج نطاق وثائق التعمير.
وأثار هذا الوضع تساؤلات بشأن الأساس القانوني لفرض الضريبة على هذه الأراضي، خاصة أن بعض الملاك يعتبرون أن إخضاع عقارات غير قابلة للبناء لهذه الضريبة لا يستند إلى مبررات قانونية واضحة، وهو ما دفع عدداً منهم إلى اللجوء إلى القضاء للطعن في القرارات الجبائية الصادرة عن الجماعات المعنية.
وفي تطور لافت، أفادت المعطيات ذاتها بأن بعض الملاك تعرضوا لاقتطاعات مباشرة من حساباتهم البنكية من أجل استخلاص المستحقات الضريبية، بينما لا يزال آخرون ينتظرون استرجاع مبالغ سبق تحصيلها منهم، رغم حصولهم على أحكام قضائية لصالحهم.
تابعونا على أخبار جوجلأضِف أحداث الداخلة إلى مصادرك المفضلة في Google Newsمتابعةوفي هذا السياق، برز حكم قضائي يتعلق بعقار فرضت عليه إحدى الجماعات ضريبة الأراضي غير المبنية، قبل أن يتقدم مالكه بطعن استند فيه إلى كون العقار يقع بمنطقة غير مشمولة بأي وثيقة تعميرية.
وخلصت المحكمة، وفق المعطيات المتاحة، إلى أن فرض الضريبة على العقار المذكور يفتقر إلى الأساس القانوني، لتقضي ابتدائياً بإلغائها، وهو الحكم الذي جرى تأييده استئنافياً قبل سنوات.
ورغم صدور حكم قضائي نهائي لصالح مالك العقار، فإن المعطيات تشير إلى أنه لم يسترجع إلى حدود الآن المبالغ التي سبق استخلاصها منه، ما يعيد إلى الواجهة إشكالية تنفيذ الأحكام القضائية المرتبطة بالنزاعات الجبائية المحلية.
وتتواصل، في المقابل، نزاعات مماثلة بين عدد من ملاك الأراضي والجماعات الترابية، بشأن مدى قانونية إخضاع عقارات غير قابلة للبناء للضريبة على الأراضي غير المبنية، في انتظار ما ستسفر عنه المساطر القضائية الجارية.